Ders 1 / 24 · Finansal Okuryazarlık

Finansal Okuryazarlık Nedir

Bu salt okunur bir görünüm. Burada yaptığın hiçbir şey kaydedilmez, hiçbir puan tutulmaz.

Kendine güven ile gerçek bilgi
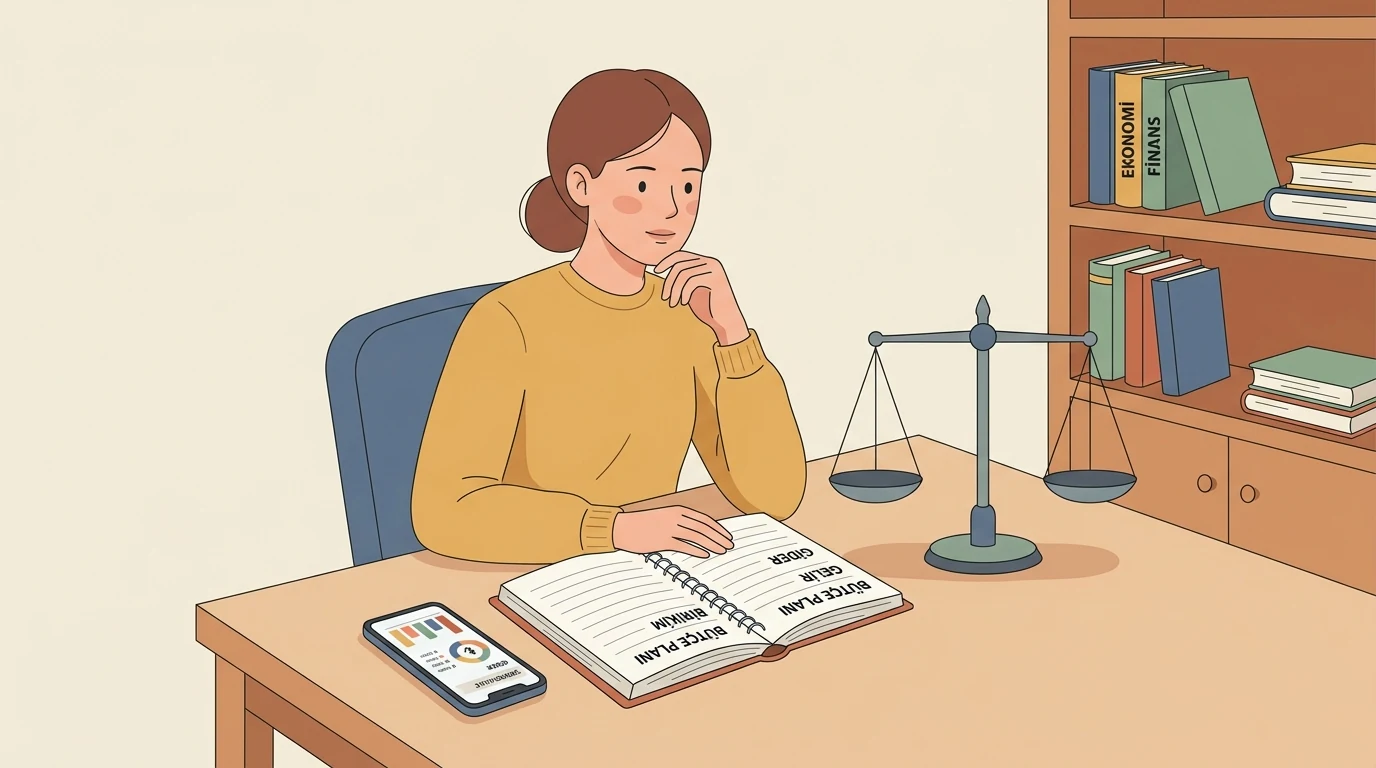
Finansal Kararlarda Denge: Algılanan Bilgi vs Somut Gerçeklik Gelir ve gider dengesi, bütçe planı ve rasyonel karar alma alışkanlığı finansal okuryazarlığın ilk adımıdır.

Bir arkadaşına "finansal konularda ne kadar bilgilisin?" diye sorduğunu düşün. Çoğu insan "iyiyim" der, ama aynı kişiye basit bir soru sor: "Aylık %2 faizle borç aldığın 10.000 lira, bir yıl sonra kaç lira olur?" Burada işler değişir. İnsanların kendilerine biçtiği not ile gerçek performansları arasında sistematik bir uçurum var ve bu uçurum finansal kararlarını doğrudan etkiliyor.

Bu dersin sonunda finansal okuryazarlığın bilgi, davranış ve tutum bileşenlerini sıralayabilecek. öznel ve nesnel ölçüm arasındaki farkı somut örneklerle açıklayabileceksin.

İki türlü bilmek: hissetmek ve gerçekten bilmek

Lusardi ve Mitchell'in çalışmaları, finansal okuryazarlığı iki ayrı şekilde ölçmenin mümkün olduğunu gösteriyor.

  • Öznel ölçüm: Kişinin kendi finansal bilgisine dair öz değerlendirmesi. "Kendimi finansal konularda 10 üzerinden 7 sayarım" gibi.
  • Nesnel ölçüm: Kişinin faiz, enflasyon, çeşitlendirme gibi konularda verdiği gerçek cevaplarla ölçülen performans.

Bu iki ölçüm birbirini tutmuyor. Araştırmalar, insanların öznel okuryazarlıklarını nesnel okuryazarlıklarından daha yüksek puanladığını gösteriyor. Sebep basit: kendi bilgimizi değerlendirirken bilişsel önyargılarla hareket ediyoruz. Bilmediğimizi bilmiyoruz.

Uyarı

Sık yapılan hata "Finansal okuryazarlık matematik yeteneğidir" varsayımı yanıltıcı. İyi matematikçi olup bütçesini yönetemeyen insanlar var. Okuryazarlık, sayı işlemekten çok karar verme davranışıyla ilgili.

Kurumların tanımları ne söylüyor

Farklı kurumlar aynı kavramı farklı vurgularla tanımlıyor:

KurumTanımın odağı
ABD Sayıştayı (GAO, 2010)Bilgiye dayalı yargı ve etkili eylem
Finansal Okuryazarlık ve Eğitim Komisyonu (2020)Beceri, bilgi, araç ve kişisel yeterlilik
Ulusal Finansal Eğitimciler KonseyiPsikolojik bileşen: güvenle eylem
OECD / PISA (2018)Bilgi, risk anlayışı, motivasyon ve güven

Ortak nokta üç bileşene indirgenebilir: bilgi (kavramları anlamak), davranış (bunu eyleme dönüştürmek) ve tutum (motivasyon ve güven). Sadece bilgi yeterli değil. bilgiyi kullanma isteği ve alışkanlığı da okuryazarlığın parçası.

PISA ölçeği: okuryazarlık nasıl puanlanıyor

OECD'nin PISA programı, 15 yaşındaki öğrencilerin finansal okuryazarlığını beş seviyeli bir ölçekle değerlendiriyor. En düşük seviyede öğrenci temel para kavramlarını tanır. en yüksek seviyede ise karmaşık finansal ürünleri analiz edip uzun vadeli planlar kurabilir. Bu ölçek, okuryazarlığı tek bir "var/yok" durumu değil, kademeli bir yeterlilik olarak ele alır.

Görsel
PISA 2022 Finansal Okuryazarlık Ortalaması (Seçili Ülkeler)

Türkiye 466 puanla OECD ortalamasının (498) altında kalıyor. Bu fark, sadece matematik becerisiyle açıklanamaz. finansal kavramlara aşinalık ve günlük hayatta karar verme pratiği de belirleyici.

Finansal refah: okuryazarlığın çıktısı

Finansal okuryazarlık kendi başına bir amaç değil. Nihai hedef finansal refah: kişinin bugünkü ve gelecekteki yükümlülüklerini karşılayabilme, beklenmedik şoklara dayanabilme ve hayatına dair seçim yapabilme kapasitesi. Refah göstergeleri arasında kontrol hissi, beklenmedik giderlere hazırlık ve uzun vadeli hedeflere ulaşma yeteneği sayılabilir.

Bir sonraki adımda bu üç bileşeni, yani bilgi, davranış ve tutumu ayrı ayrı inceleyeceğiz. hangisinin hangi kararı nasıl şekillendirdiğini somut örneklerle göreceksin.

  • İnsanlar öznel finansal okuryazarlıklarını nesnel performanslarından yüksek puanlama eğilimindedir. Lusardi ve Mitchell, bilişsel önyargılar nedeniyle insanların kendi bilgilerini olduğundan yüksek değerlendirdiğini göstermiştir.
  • OECD PISA finansal okuryazarlık tanımında hangi unsur yer alır? PISA tanımı bilgi ve risk anlayışını motivasyon ve güvenle birleştirir. Okuryazarlığı çok boyutlu ele alır.
  • Finansal okuryazarlığın bilgi, davranış ve ___ olmak üzere üç bileşeni vardır. Kurum tanımlarının ortak noktası bilgi, davranış ve tutum üçlüsüdür. Tutum motivasyon ve güveni kapsar.
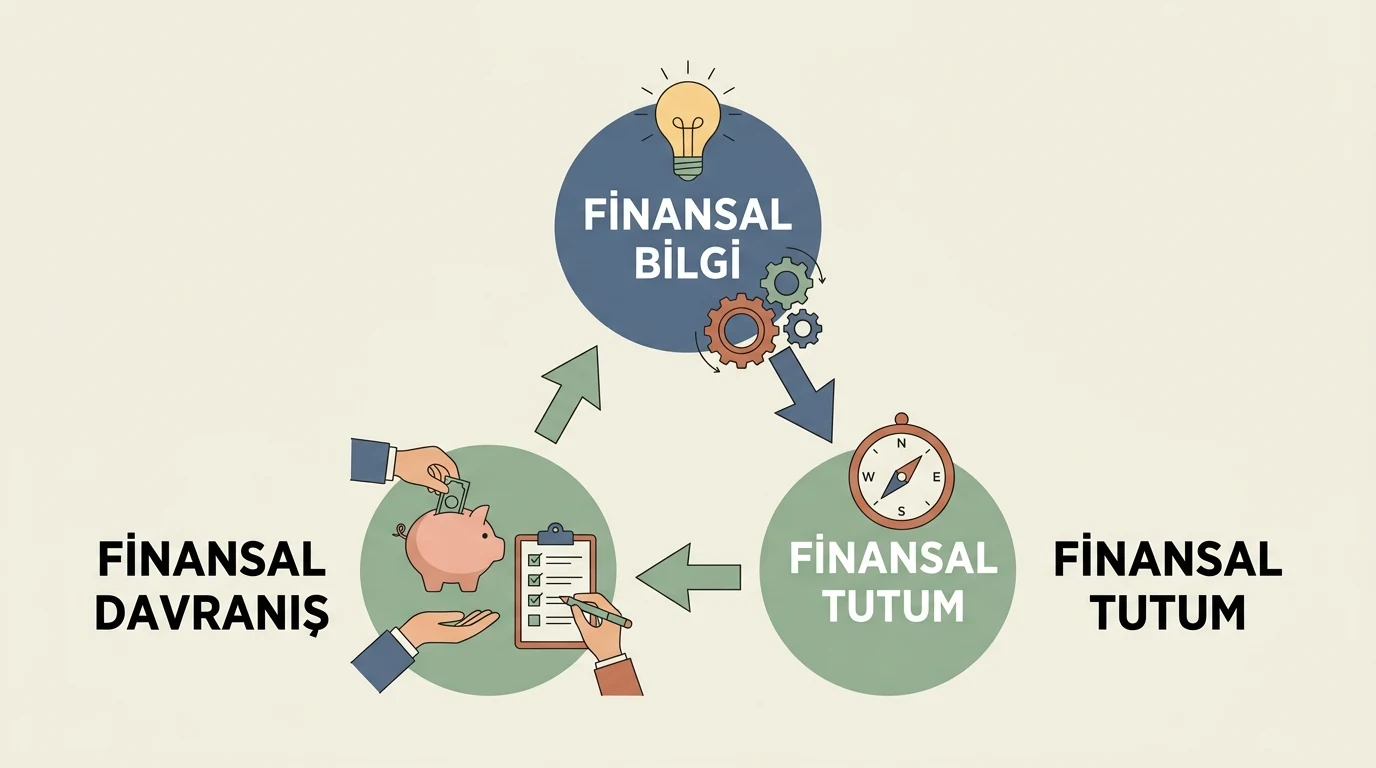
Okuryazarlığın üç bileşeni

OECD/INFE Standartlarında Finansal Okuryazarlığın 3 Temel Boyutu Finansal okuryazarlık tek bir beceri değil; Bilgi, Davranış ve Tutum boyutlarının birbirini tamamladığı dinamik bir dengedir.

Finansal okuryazarlık tek bir beceri değil, birbirini besleyen üç katmanlı bir yapıdır. Bu üç katmanı ayırt edebilmek, hem kendi durumunu doğru okumanı hem de hangi eksikliğin gerçekten paranı yönettiğini görmeni sağlar.

Bilgi, davranış ve tutum: Okuryazarlığın üç bileşeni

Kurumların tanımları ilk bakışta farklı görünse de ortak bir iskelete oturur. ABD Sayıştayı (GAO, 2010) finansal okuryazarlığı "paranın bugünkü ve gelecekteki kullanımına dair bilgiye dayalı yargılar üretme ve etkili eylemlerde bulunma becerisi" olarak tanımlar. iş kaybı, emeklilik için birikim yapma veya çocuğun eğitimini karşılama gibi yaşam olaylarını bu tanımın içine katar.

OECD'nin PISA 2018 çerçevesi ise tanımı iki parçaya böler: birinci parça bilgi ve anlayış (finansal kavramlar ve riskler), ikinci parça ise bu bilgiyi kullanmaya iten motivasyon ve özgüventir. Yani tanım, sadece "ne biliyorsun" değil, "bunu kullanmaya istekli ve kendine güvenli misin" sorusunu da kapsar.

Ulusal Finansal Eğitimciler Konseyi tanıma psikolojik bir katman daha ekler: beceri ve bilgiye sahip olmak, kişisel, ailevi ve toplumsal hedeflere özgüvenle ulaşmayı gerektirir. Bu ekleme, tanımı saf bir hesaplama meselesi olmaktan çıkarır.

Bu üç tanımı yan yana koyduğunda ortaya çıkan bileşenler şunlardır:

  1. Bilgi - Faiz, enflasyon, bileşik getiri gibi kavramların anlaşılması. Ölçülebilir ve nesneldir.
  2. Davranış - Bu bilgiyi harcama, borçlanma ve birikim kararlarına dönüştürme. Gözlemlenebilir.
  3. Tutum - Motivasyon, özgüven ve finansal konulara yaklaşım biçimi. Özneldir.

Bir kişi bileşik faizi ezbere bilip her ay maaşının tamamını harcayabilir (bilgi var, davranış yok). Bir başkası tasarruf etmenin önemine yürekten inanıp faiz hesabını hiç bilmeyebilir (tutum var, bilgi eksik). Okuryazarlık bu üçünün kesişiminde oluşur.

Öznel ve nesnel ölçüm arasındaki fark

Okuryazarlığı ölçmenin iki ayrı yolu vardır ve bu ikisi sıklıkla birbirini tutmaz.

Nesnel ölçüm, kişinin gerçek performansını test eder. Lusardi ve Mitchell'in geliştirdiği beş maddelik testler faiz oranı, tasarruf hesabı ve enflasyon gibi soruları içerir. Beş sorudan üçünü doğru yanıtlayan biri, düşük finansal okuryazarlık düzeyinde sayılır. Bu ölçüm, kişinin ne bildiğini değil, neyi doğru hesaplayabildiğini gösterir.

Öznel ölçüm ise kişinin kendi okuryazarlığı hakkındaki algısıdır. Lusardi ve Mitchell (2014), insanların öznel okuryazarlıklarını nesnel okuryazarlıklarından daha yüksek değerlendirdiğini bulmuştur. Bunun nedeni bilişsel yanlılıklardır: insanlar finansal bilgilerini değerlendirirken sistematik olarak yanılır.

Bu farkın pratik sonucu şudur: "Finans konusunda kendime güveniyorum" demek, "finansal kararlarım doğru" demek değildir. Özgüveni yüksek ama bilgisi düşük bir kişi, en riskli gruptur. çünkü hem yanlış karar verir hem de danışma ihtiyacı duymaz.

Uyarı

Sık yapılan hata Finansal okuryazarlığı yalnızca matematik becerisi sanmak. Dört işlemi mükemmel yapan biri, harcama kararlarında sistematik olarak yanlış tercihler yapabilir. Hesaplama bilgiyi ölçer. davranış ve tutum ise ayrı ayrı sınanmalıdır.

Finansal refah neye göre ölçülür?

Okuryazarlığın nihai amacı finansal refahtır ve bu da tek bir sayıyla ifade edilemez. Göstergeler birkaç boyuta ayrılır:

Gösterge boyutuNe ölçerNeden önemli
Kontrol algısıKişinin finansını yönetebildiğine inanmasıDavranışı doğrudan etkiler
Beklenmedik gidere hazırlıkAni bir harcamayı karşılama kapasitesiKırılganlığı gösterir
Hedefe ulaşmaBirikim hedefine yaklaşmaUzun vadeli disiplini yansıtır
Finansal özgürlükSeçim yapabilme serbestisiRefahın öznel boyutu

Bu dört boyut birlikte okunduğunda, yüksek gelirli ama kırılgan birinin düşük gelirli ama dayanıklı birinden daha düşük refaha sahip olabileceği görülür.

PISA ölçeği: On beş yaşındakiler ne biliyor?

PISA, finansal okuryazarlığı beş yeterlilik düzeyine ayırır. En alt düzeyde öğrenci yalnızca gündelik, tanıdık finansal terimleri tanır. en üst düzeyde ise belirsiz, uzun vadeli finansal durumları analiz edip sonuçlarını değerlendirebilir.

Bu ölçeğin ayırt edici özelliği, bilgiyi bağlam içinde test etmesidir. Sorular "bileşik faiz nedir" diye sormaz. bir tasarruf senaryosu verip hangi seçeneğin daha avantajlı olduğunu sorar. Böylece hem bilgi hem davranış aynı anda sınanır.

  • Finansal okuryazarlık yalnızca hesaplama becerisiyle ölçülebilir. Okuryazarlık bilgi, davranış ve tutum bileşenlerinden oluşur. Hesaplama yalnızca bilgi boyutunu ölçer.
  • Bir kişi bileşik faizi çok iyi bilmesine rağmen her ay maaşının tamamını harcıyor. Hangi bileşen eksiktir? Kavramı bilmek bilgi boyutudur. Bilgiyi harcama kararına dönüştürememek davranış bileşeninin eksikliğidir.
  • Kişinin kendi finansal bilgisini değerlendirmesine ne ad verilir? Öznel ölçüm kişinin kendi algısıdır ve araştırmalar bunun nesnel performanstan yüksek çıktığını gösterir.

PISA 2022 skorlarını okumak

2018'de OECD, finansal okuryazarlığı iki parçalı bir tanımla çerçeveledi. İlk parça bilişsel boyutu anlatır: "finansal kavramlar ve riskler hakkında bilgi ve anlayış, bu bilgiyi bir dizi finansal bağlamda etkili kararlar almak üzere uygulama becerisi, motivasyonu ve özgüveni." İkinci parça ise amacı belirtir: bireylerin finansal refahını iyileştirmek ve ekonomik yaşama katılımı mümkün kılmak.

Bu tanımın kritik kelimesi "motivasyon ve özgüven". Yani PISA, okuryazarlığı salt hesap yapabilme becerisine indirgemiyor. Bireyin bu bilgiyi kullanmaya istekli olmasını ve kendine güvenmesini de ölçüye dahil ediyor.

Öznel ve Nesnel Ölçüm Neden Ayrı Şeylerdir?

Lusardi ve Mitchell'in çalışmaları, insanların kendi finansal bilgilerini değerlendirirken sistematik olarak yanıldığını gösteriyor. Bireyler öznel okuryazarlıklarını (kendi algıları) nesnel okuryazarlıklarından (testle ölçülen gerçek performans) belirgin biçimde yüksek puanlıyor.

Nesnel ölçüm, faiz oranı, tasarruf hesabı ve enflasyon gibi kavramlara dair sayısal sorularla yapılır. Beş soruluk tipik bir testte üç doğru, "düşük okuryazarlık" sınırı olarak kabul edilir. Bu eşik, bilgi ile davranış arasındaki kopukluğu görünür kılar: kişi kendini yetkin sanırken testte temel bileşik faiz sorusunu kaçırabilir.

BoyutNe ölçer?Nasıl ölçülür?Tipik sonuç
NesnelGerçek bilgi ve hesap becerisiFaiz, enflasyon, çeşitlendirme sorularıDüşük puan, yüksek özgüvenle çelişir
ÖznelKişinin kendini algılayışı"Ne kadar bilgili olduğunu düşünüyorsun?"Sistematik olarak şişirilmiş
DavranışBilgiyi eyleme dönüştürmeTasarruf, borç yönetimi, planlamaBilgi ile zayıf korelasyon
TutumMotivasyon ve özgüvenGelecek için plan yapma isteğiPISA tanımının ikinci parçası

PISA 2022 Skorlarını Okumak: Bir Örnek

Türkiye'nin PISA 2022 finansal okuryazarlık ortalama puanı 466 oldu. OECD ortalaması 498. Bu 32 puanlık fark, sıralamada yaklaşık yarım yeterlilik düzeyine karşılık gelir.

Ama sayıyı okumak, sadece karşılaştırmak değildir. PISA, skorları yeterlilik düzeylerine böler:

  • Düzey 5: Karmaşık, uzun vadeli finansal planları anlama (en üst)
  • Düzey 4: Belirsizlik altında finansal kararlar alabilme
  • Düzey 3: Tanıdık bağlamlarda temel finansal kavramları uygulama
  • Düzey 2: Günlük finansal belgeleri yorumlama (asgari eşik)
  • Düzey 1 ve altı: Temel kavramları bile uygulayamama

Türkiye'de öğrencilerin yaklaşık %30'u Düzey 2'nin altında kalıyor. Bu, her üç öğrenciden birinin günlük bir banka ekstresini veya faiz oranı bildirimini doğru yorumlayamadığı anlamına gelir.

Ölçüm Neyi Gösterir, Neyi Gizler?

Görsel
PISA Finansal Okuryazarlık Ortalamaları: Türkiye ve OECD (2012-2022)

Grafikte dikkat çeken şey, Türkiye'nin 2012-2015 arasındaki düşüşünden sonra 2018'de belirgin biçimde toparlanması ve 2022'de bu seviyeyi koruması. OECD ortalaması ise 2018'den 2022'ye geriledi. Yani fark kapandı, ama iki taraftan biri iyileşerek değil, diğeri kötüleşerek.

Önemli

Ölçümün sınırı PISA, 15 yaşındaki öğrencileri ölçer. Yetişkin nüfusun finansal davranışını, borç yönetimini veya emeklilik planlamasını doğrudan göstermez. Bir ülkenin PISA skoru yüksekken yetişkinlerinde aşırı borçlanma oranı da yüksek olabilir. Ölçüm, tanımın yalnızca bir parçasını yakalar.

Finansal Refah: Tanımın Nihai Amacı

OECD tanımının ikinci parçası bizi asıl hedefe götürür: finansal refah. Bu, yalnızca yüksek gelir değildir. Bireyin:

  • Beklenmedik harcamaları karşılayabilmesi,
  • Geleceği için plan yapabilmesi,
  • Finansal kararlarında seçim yapabilme özgürlüğüne sahip olması

anlamına gelir. Finansal okuryazarlık bu refahın girdisidir, kendisi değil. Bir öğrenci faiz hesabını mükemmel yapabilir ama tasarruf etmeye motive olmazsa, PISA tanımının "motivasyon ve özgüven" parçasını karşılamaz.

Uyarı

Yaygın yanılgı "Finansal okuryazarlık = matematik becerisi" denklemi eksiktir. Bileşik faizi hesaplayabilen biri, kredi kartı asgari ödemesinin tuzağına düşebilir. Bilgi, davranışa dönüşmediği sürece PISA ölçeği bunu düşük okuryazarlık olarak kaydeder. Tanımın üç bileşeni (bilgi, davranış, tutum) birbirinden bağımsız hareket edebilir.

Skoru Bir Tanım Olarak Yeniden Okumak

PISA'nın ölçtüğü şey, aslında OECD'nin tanımının operasyonel hâlidir. Ölçek, "finansal kavram ve riskleri anlama", "etkili karar alma", "finansal refahı iyileştirme" ve "ekonomik yaşama katılım" boyutlarını ayrı ayrı puanlar. Bir ülkenin skoru, o ülkenin tanımın hangi bileşeninde güçlü, hangisinde zayıf olduğunu gösterir.

Türkiye'nin 466 puanı, OECD ortalamasının altında bir bilgi düzeyine işaret eder. Ancak asıl soru şudur: Bu bilgi, öğrencinin davranışına ve tutumuna yansıyor mu? PISA bunu doğrudan ölçmez. Bu yüzden ulusal finansal okuryazarlık programları anketlerle davranış boyutunu ayrıca izler.

Bir sonraki adımda, bu ölçüm araçlarını kendi profilinize uygulayacaksın. Öznel tahminin ile nesnel performansın arasındaki farkı görmek, öğrenmenin başlangıç noktasıdır.

Etkileşimli
Kendine Güveniyor Musun Yoksa Biliyor Musun
  • PISA finansal okuryazarlık tanımı yalnızca bilgi ve hesap becerisini kapsar. OECD tanımı bilgi ve becerinin yanı sıra motivasyon ve özgüveni de içerir. Bunlar tutum boyutunu oluşturur.
  • Bir kişi kendini finans konusunda çok bilgili sanıp testte temel faiz sorusunu kaçırıyor. Bu neyi gösterir? Lusardi ve Mitchell, insanların öznel okuryazarlıklarını nesnel performanslarından yüksek puanladığını göstermiştir. Bu bir ölçüm çelişkisidir.
  • PISA ölçeğinde günlük finansal belgeleri yorumlamayı temsil eden asgari yeterlilik düzeyi ___. Düzey 2, temel finansal belgeleri yorumlama eşiğidir. Altında kalan öğrenciler günlük finansal kararlar için yeterli donanıma sahip sayılmaz.

Kendi okuryazarlık profilim

Diyelim ki elinde iki farklı kişinin finansal profili var. Birincisi, bileşik faizi ezbere bilen, kredi kartı ekstresini her ay satır satır okuyan ama son üç aydır asgari ödeme yapan bir mühendis. İkincisi, faiz formülünü hiç bilmeyen, buna rağmen her ay maaşının ilk işi olarak birikim hesabına otomatik transfer kuran bir öğretmen.

Kim daha okuryazar? Cevap, tanımı nasıl kurduğunuza bağlıdır. Finansal okuryazarlık, tek bir beceri değil, birbirini tamamlayan üç bileşenin birlikte çalıştığı bir yapıdır: bilgi, davranış ve tutum. Bilgi, kavramları anlamaktır. Davranış, bu bilgiyi günlük hayatta uygulamaktır. Tutum ise bu uygulamayı sürdürme isteği ve özgüvendir.

Mühendiste bilgi yüksek, davranış zayıf. Öğretmende davranış güçlü, bilgi sınırlı ama tutum istikrarlı. İkisi de "finansal okuryazar" tanımının içine tam oturmuyor. İşte bu yüzden tanımı yapan kurumlar bile bileşenleri farklı vurgular.

Kurumların tanımlarını yan yana koymak

KurumTanımın merkezinde ne var?Öne çıkan bileşen
ABD Sayıştayı (GAO, 2010)"Bilinçli karar verme ve etkili eylem"Bilgi + Davranış
Financial Literacy and Education Commission (2020)"Bireysel finansal karar ve eylem" + finansal ürünlere erişimDavranış + Erişim
National Financial Educators Council"Güvenle etkili eylem"Tutum + Davranış
OECD PISA (2018)"Bilgi, beceri, motivasyon ve güven"Üçü birlikte

Tabloyu okurken şunu fark edin: hiçbir tanım yalnızca "matematik bilmek" demiyor. Sadece faiz hesabı yapabilmek, tanımın merkezinde değil, kenarında duruyor. Tanımın çekirdeği her zaman eylem ve karar.

Önemli

Finansal okuryazarlık bir bilgi deposu değil, bir karar verme kapasitesidir. Bilgi bu kapasitenin hammaddesidir. davranış ve tutum ise onu ürüne çeviren mekanizmadır.

Öznel güven ile nesnel bilgi neden ayrışır?

kendine şu soruyu sorun: "Bileşik faizi ne kadar iyi anlıyorum, 1 ile 10 arasında puanla." verdiğin sayı öznel ölçümdür, yani kendi algınızdır. Şimdi size bileşik faizle ilgili beş soruluk bir test verilse ve üçünü doğru yapsanız, bu nesnel ölçümdür, yani gerçek performansınızdır.

Araştırmalar bu ikisinin sistematik olarak ayrıştığını gösteriyor: insanlar öznel okuryazarlıklarını nesnel okuryazarlıklarından daha yüksek puanlıyor. Yani çoğu kişi, gerçekte bildiğinden daha fazlasını bildiğini sanıyor.

Neden? Çünkü kendini değerlendirmek de bir karar ve o karar da bilişsel kısayollarla veriliyor. "Kredi kartım var, maaşım var, demek ki idare ediyorum" gibi bir çıkarım, gerçek bilgi testinden geçmiyor. Bu yüzden öznel ölçüm tek başına güvenilir bir gösterge değil. nesnel ölçümle birlikte okunması gerekiyor.

Uyarı

"Ben zaten paramı yönetiyorum" hissi bir ölçüm değil, bir algıdır. İkisini karıştırmak, tam da finansal okuryazarlığın ölçmeye çalıştığı kör noktayı yaratır.

PISA ölçeği neyi ölçüyor?

OECD'nin PISA çalışması, 15 yaşındaki öğrencilerin finansal okuryazarlığını ölçerken üç bileşeni birlikte değerlendiriyor. Ölçek, "bileşik faiz nedir" gibi saf bilgi soruları sormuyor. Bunun yerine, gerçek hayattan senaryolar veriyor: bir öğrencinin harçlığını nasıl bölüştüreceği, bir kredi teklifini nasıl karşılaştıracağı, bir dolandırıcılık mesajını nasıl fark edeceği.

PISA'nın tanımı iki parçalıdır. Birinci parça düşünme ve davranış biçimlerini kapsar: finansal kavramları ve riskleri anlamak, bu anlayışı farklı bağlamlarda uygulama becerisi, motivasyon ve güven. İkinci parça ise amaca odaklanır: bireyin finansal refahını iyileştirmek ve ekonomiye katılımını sağlamak.

Bu ikinci parça kritik. Çünkü PISA, okuryazarlığı bir sınav başarısı olarak değil, bir yaşam çıktısı olarak tanımlıyor. Finansal refah, yalnızca hesabınızda ne kadar para olduğu değil. beklenmedik bir gidere hazırlıklı olma, geleceğe dair kaygı duymama ve seçim yapabilme özgürlüğüdür.

Kendi profilinizi kurmak

Şimdi öğrendiklerinizi kendi durumunuza uygulayın. Aşağıdaki üç soruya içtenlikle cevap verin:

  1. Bilgi: Enflasyon, bileşik faiz ve kredi maliyeti kavramlarını bir arkadaşınıza kendi cümlelerinizle açıklayabilir misin?
  2. Davranış: Son üç ayda harcamalarını kaydettin mi, bir birikim hesabına düzenli transfer yaptın mı, bir kredi teklifini toplam maliyetiyle karşılaştırdın mı?
  3. Tutum: Finansal konularda karar verirken kendine ne kadar güveniyorsun ve bu güven sizi harekete geçiriyor mu, yoksa ertelemeye mi itiyor?

Bu üç cevabı yan yana koyduğunuzda, karşınıza çıkan tablo sizin finansal yeterlilik profilinizdir. Mühendis gibi bilgisi yüksek ama davranışı zayıf mısın? Öğretmen gibi davranışı güçlü ama bilgisi sınırlı mı? Yoksa üç bileşen dengede mi?

Profilinizi netleştirmek için şu aracı kullanabilirsin:…