Şimdi mi sonra mı
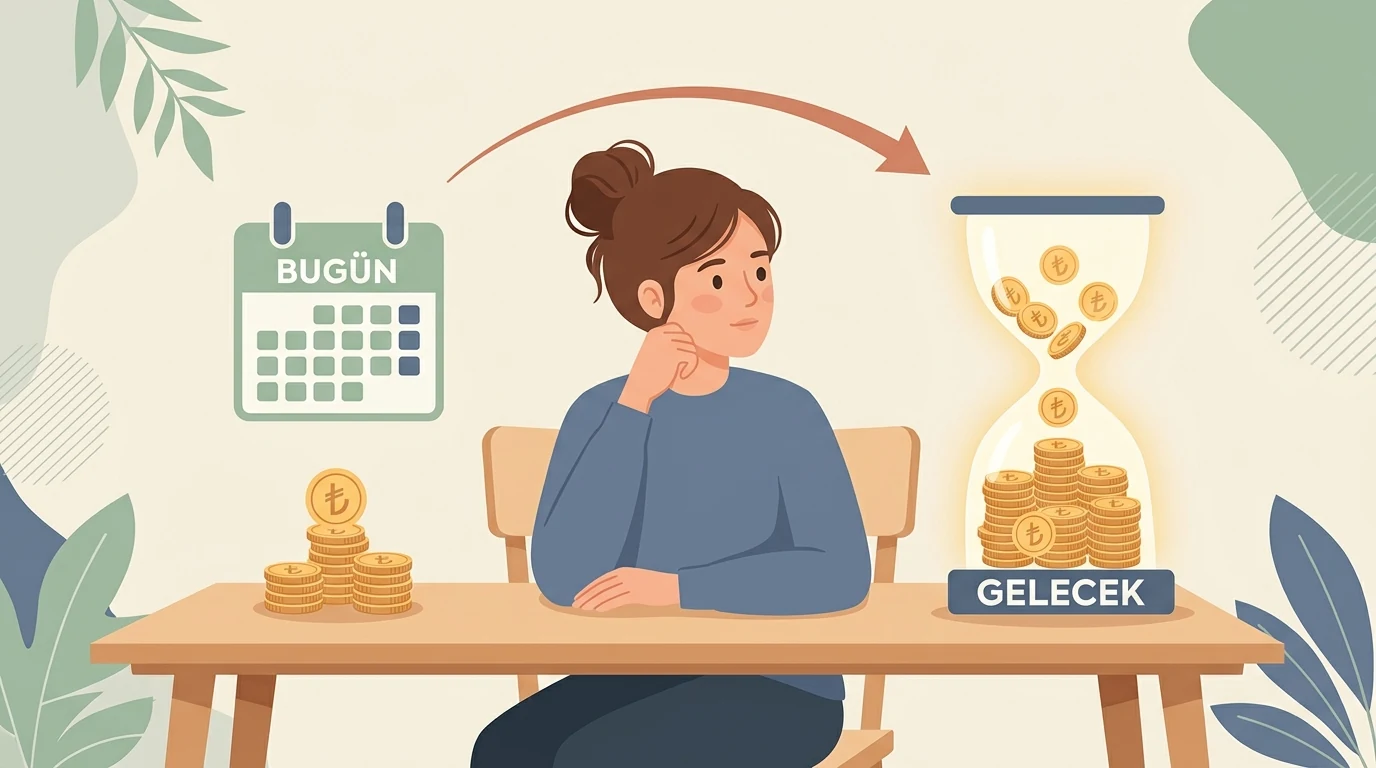 Bugün elinde olan para, yarın elde edeceğin aynı tutardan her zaman daha değerlidir; çünkü bugünkü para getiri üretme potansiyeline sahiptir.
Önünde iki zarflı bir seçim var. Birinci zarfta bugün 1.000 TL duruyor. İkinci zarfta bir yıl sonra alacağın 1.100 TL duruyor. Hangisini seçersin? Çoğu insan içgüdüsel olarak "1.100 TL daha fazla, onu alırım" der. Ama bu karar, tek bir soruyu atlar: o 1.000 TL'yi bugün elinde tuttuğunda ne yapabilirsin?
Bu soruyu cevaplayabildiğinde, gelecekteki bir ödemenin bugün kaç TL ettiğini kendin hesaplayabileceksin.
Paranın Zaman Değeri: Aynı Miktar, Farklı An
Paranın zaman değeri, bugün sahip olduğun bir miktarın, aynı miktarın gelecekteki halinden daha değerli olduğu fikridir. Nedeni basit: bugün elindeki parayı yatırıma sokabilir, faiz kazanabilir ve yarın daha fazlasına sahip olabilirsin.
Bu yüzden "1.000 TL bugün" ile "1.000 TL bir yıl sonra" asla eşit değildir. Aradaki farkı kapatan şeye iskonto oranı denir. İskonto oranı yükseldikçe, gelecekteki paranın bugünkü değeri düşer.
İskonto İşlemi: Geleceği Bugüne Çekmek
Bir yıl sonra alacağın tutarındaki paranın bugünkü değeri:
Burada iskonto oranıdır (ondalık olarak). Örneğin iken bir yıl sonraki 1.100 TL'nin bugünkü değeri:
Tam da bugünkü 1.000 TL'ye eşit. Yani iskonto oranı yüzde 10 iken iki seçenek eşdeğerdir.
Önemli
İskonto oranı, senin "kabul etme eşiğindir". Bu oranın altındaki bir getiri teklifi, bugünkü parayı elde tutmayı tercih etmen gerektiği anlamına gelir.
Oran Değişince Tercih Tersine Döner
Aynı 1.100 TL'yi bu kez yüzde 20 iskonto oranıyla değerlendir:
Şimdi bir yıl sonraki 1.100 TL, bugünkü 1.000 TL'den daha az değerli. Çünkü bugünkü 1.000 TL'yi yüzde 20 getiriyle değerlendirebilirsen yıl sonunda 1.200 TL'ye ulaşırsın, bu da teklif edilen 1.100 TL'den fazla.
Fırsat maliyeti tam burada devreye girer: bugünkü parayı harcamak, o parayı kazanç getirecek bir yere koyma fırsatından vazgeçmek demektir. Bu vazgeçişin TL cinsinden büyüklüğü, karar eşiğini belirler.
Basit ve Bileşik Faiz: Büyümenin İki Yolu
Basit faiz yalnızca ana para üzerinden işler. 1.000 TL, yıllık yüzde 10 basit faizle:
- 1. yıl sonu: TL
- 2. yıl sonu: TL
- 3. yıl sonu: TL
Bileşik faiz ise kazanılan faizi de ana paraya ekler. Aynı 1.000 TL, yıllık yüzde 10 bileşik faizle:
- 1. yıl sonu: TL
- 2. yıl sonu: TL
- 3. yıl sonu: TL
Üçüncü yılın sonunda aradaki fark 31 TL. On yıl sonra bu fark 593 TL'ye çıkar. Bileşik faiz, zamanın uzunluğuyla birlikte sessizce büyür.
Nominal ve Efektif Faiz: Aynı Oran, Farklı Sonuç
Bankanın ilan ettiği orana nominal faiz denir. Ama faiz yılda birden fazla kez ekleniyorsa (aylık, üç aylık), gerçekte kazandığın oran daha yüksektir. Buna efektif faiz denir.
Yıllık yüzde 12 nominal faiz, aylık bileşikleme ile:
Yani "yüzde 12" diye duyurulan faiz, cebine yüzde 12,68 olarak girer. İki teklifi karşılaştırırken efektif orana bakmak, nominal orana bakmaktan her zaman daha doğrudur.
Uyarı
İki banka da "yıllık yüzde 12" diyebilir. Biri aylık, diğeri yıllık bileşikleme yapıyorsa, gerçek kazançları farklıdır. Karşılaştırma yaparken efektif oranı sor.
72 Kuralı: Ne Zaman İkiye Katlanır?
Bir tutarın kaç yılda ikiye katlanacağını hızlıca tahmin etmek için 72 Kuralı'nı kullan:
Yüzde 6 faizle: yıl. Yüzde 9 faizle: yıl. Yüzde 3 faizle: yıl. Oran düştükçe bekleme süresi ikiye katlanır, bu da iskonto oranının neden bu kadar kritik olduğunu gösterir.
Gelecekteki bir nakit akışının, seçtiğin iskonto oranıyla bugün kaç TL ettiğini hesaplar.
Bu hesaplayıcıyı kullanarak iskonto oranını yüzde 10'dan yüzde 20'ye kaydır. Fark alanının eksiye düştüğünü göreceksin: aynı 1.100 TL, farklı bir oranla farklı bir karar üretiyor.
Bir sonraki adımda, faizin bu iki yüzünü (kazandıran ve borçlandıran) yan yana koyacağız.
- Bugün 1.000 TL, bir yıl sonraki 1.000 TL ile her zaman eşit değerdedir. Bugünkü para yatırıma sokulup faiz kazanabildiği için, aynı nominal tutar gelecekte daha az değerlidir.
- Yıllık yüzde 10 iskonto oranıyla bir yıl sonraki 1.100 TL'nin bugünkü değeri kaçtır? BD = 1.100 / 1,10 = 1.000 TL. Bu, bugünkü 1.000 TL ile eşdeğer olduğu anlamına gelir.
- Yıllık yüzde 8 faizle bir tutarın ikiye katlanması yaklaşık kaç yıl sürer? (72 Kuralı) 72 / 8 = 9 yıl. 72 Kuralı, faiz oranını 72'ye bölerek ikiye katlanma süresini tahmin eder.
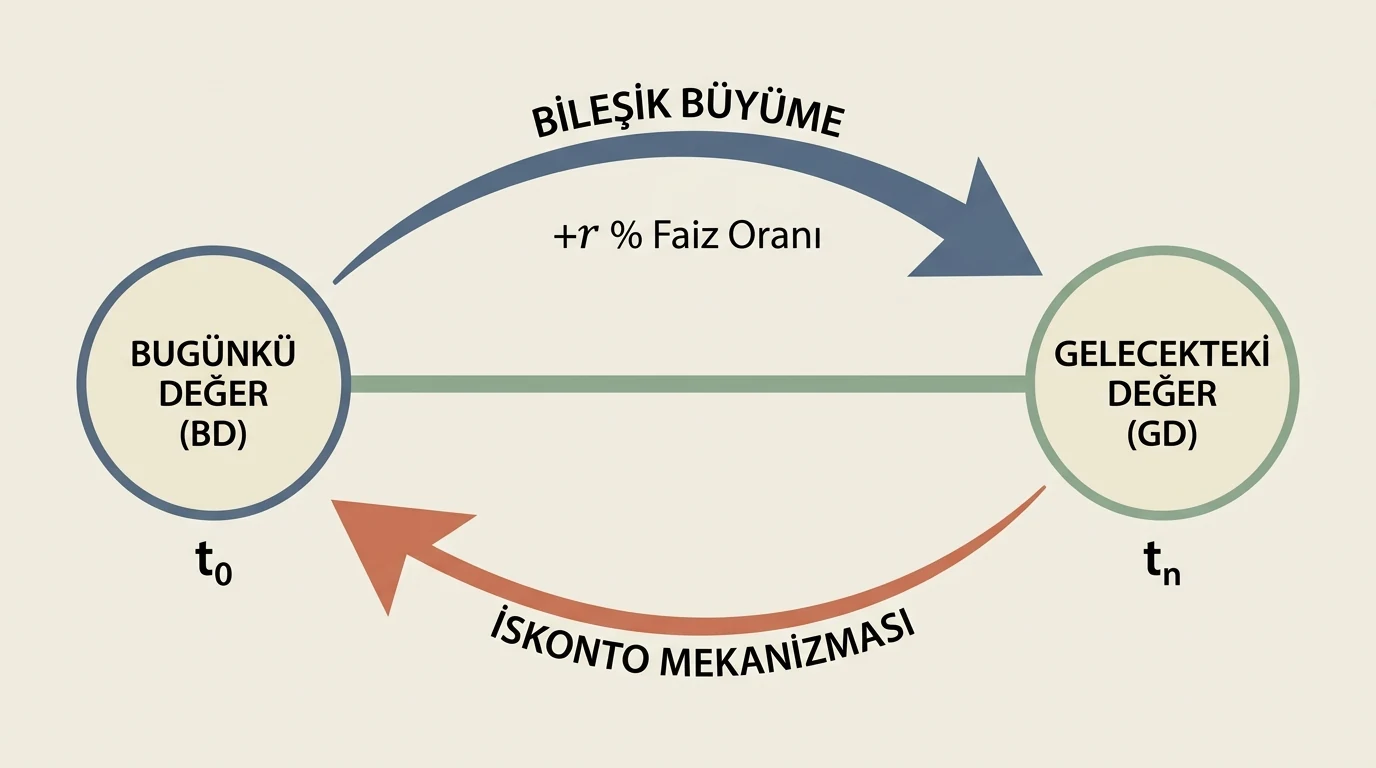 Gelecekteki değer faiz oranıyla bileşikleşerek büyürken; bugünkü değer hesabı gelecekteki parayı iskonto oranıyla geriye taşır.